Domain eventbedarf24.de kaufen?
Wir ziehen mit dem Projekt
eventbedarf24.de um.
Sind Sie am Kauf der Domain
eventbedarf24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eventbedarf24.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thomczek, Jan: Fachkunde VeranstaltungstechnikFachkunde Veranstaltungstechnik , Standardwerk für den Einstieg in die Branche der Veranstaltungstechnik. In 11 Kapiteln werden die relevanten Themen wie Arbeitsschutz, Baurecht, Mechanik, Rigging, Bühnenmaschinerie, Fliegende Bauten, Energieversorgung, Lichttechnik, Tontechnik, Medientechnik, Softskills sowie Logistik durchleuchtet. Die entsprechenden Normen und Vorschriften werden verständlich aufbereitet. Zahlreiche farbige Abbildungen wecken das Interesse, erleichtern das Verständnis und beschleunigen den Wissenserwerb. In jedem Kapitel gibt es zahlreiche Wiederholungsfragen, mit denen der Lernerfolg sowohl im schulischen Kontext als auch im Selbststudium kontrolliert werden kann. Ein Farbleitsystem erleichtert die Orientierung und das Wieder-Auffinden von bereits gelesenen Inhalten. Autoren und Verlag empfehlen "Fachkunde Veranstaltungstechnik" für Auszubildende im Beruf "Fachkraft für Veranstaltungstechnik". Für Zusatzqualifikationen sowie für Meister und Meisterinnen für Veranstaltungstechnik dient das Werk zum Nachschlagen der Grundkenntnisse und als wertvolle Ergänzung. Beispiele für Zusatzqualifikationen sind: Sachkunde PSA, Pyrotechnik, Sachkunde für Veranstaltungsrigging, Grundlagen Theatertechnik, Sachkunde Traversen, Elektrofachkraft, Lichtdesign, Laserschutzbeauftragte und Grundlagen Medientechnik. Unter den Autoren sind Lehrer, Ingenieure und Unternehmer. Durch ihre jahrelange Erfahrung in der Veranstaltungstechnik und Lehrtätigkeit in wichtigen Fortbildungen der Branche ist ein praxisnahes Buch mit erprobten und relevanten Inhalten entstanden , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Hille, Roland~Thomczek, Jan~Nies, Andreas Jürgen~Fünders, Jochen~Lück, Michael~Zanini, Falco~Honisch, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Aus u. Weiterbildung; Mediengestaltung; Medientechnik, Fachschema: Veranstaltungskaufmann / Berufsbezogenes Schulbuch~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 172, Höhe: 30, Gewicht: 943, Produktform: Kartoniert, Genre: Schule und Lernen,51,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die Prüfung zum anerkannten Abschluß 'Geprüfter Meister für Veranstaltungstechnik/Geprüfte Meisterin für Veranstaltungstechnik' in denVerordnung Über Die Prüfung Zum Anerkannten Abschluß 'geprüfter Meister Für Veranstaltungstechnik/geprüfte Meisterin Für Veranstaltungstechnik' In Den Fachrichtungen Bühne/studio, Beleuchtung, Halle, Taschenbuch Von, Outlook, 978-3-7314-4660-6,...10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
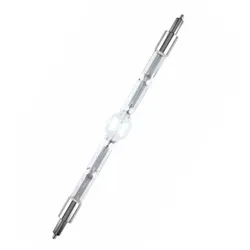
OSRAM HMI 9kW DIGITAL – Entladungslampe für Großflächen- und EventbeleuchtungOSRAM HMI DIGITAL 9000 W (GX38) Die OSRAM HMI DIGITAL 9000 W ist eine Hochleistungs-Halogenmetalldampflampe für großflächige Studio-, TV- und Bühnenanwendungen. Sie gehört zu den sehr leistungsstarken Tageslicht-Entladungslampen im professionellen Bereich. Technische Daten Leistung: 9000 W Spannung: 160 V Stromstärke: 56 A Lichtstrom: 875.000 lm Farbtemperatur: 6000 K (Tageslicht) Farbwiedergabeindex: Ra 90 Lebensdauer: 400 h Gesamtlänge: 360 mm Durchmesser: 80 mm Sockel: GX38 Dimmbar: ja Anwendungsbereiche Großstudio-Produktionen Film- und TV-Sets Bühnen- und Eventbeleuchtung Hochleistungs-Entertainment- und Architekturlicht Produktvorteile Sehr hohe Lichtleistung für großflächige Ausleuchtung Tageslichtähnliche Farbtemperatur (6000 K) Hoher CRI (Ra 90) für gute Farbwiedergabe Für digitale und analoge Produktionssysteme geeignet Professionelle Transport- und Gehäuselösungen erforderlich Produkteigenschaften Halogenmetalldampflampe (HMI-Technologie) Hochdruck-Entladungslampe Stabiler Lichtbogenbetrieb bei hoher Leistung Gleichmäßige Lichtqualität über die Lebensdauer Sicherheitshinweise Nur in geschlossenen, speziell konstruierten Leuchten betreiben. Extrem hoher Innendruck, starke UV-Strahlung und große Hitzeentwicklung. Bei Bruch besteht Quecksilbergefahr. Nur durch Fachpersonal installieren und warten.1837,62 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **

Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thomczek, Jan: Fachkunde VeranstaltungstechnikFachkunde Veranstaltungstechnik , Standardwerk für den Einstieg in die Branche der Veranstaltungstechnik. In 11 Kapiteln werden die relevanten Themen wie Arbeitsschutz, Baurecht, Mechanik, Rigging, Bühnenmaschinerie, Fliegende Bauten, Energieversorgung, Lichttechnik, Tontechnik, Medientechnik, Softskills sowie Logistik durchleuchtet. Die entsprechenden Normen und Vorschriften werden verständlich aufbereitet. Zahlreiche farbige Abbildungen wecken das Interesse, erleichtern das Verständnis und beschleunigen den Wissenserwerb. In jedem Kapitel gibt es zahlreiche Wiederholungsfragen, mit denen der Lernerfolg sowohl im schulischen Kontext als auch im Selbststudium kontrolliert werden kann. Ein Farbleitsystem erleichtert die Orientierung und das Wieder-Auffinden von bereits gelesenen Inhalten. Autoren und Verlag empfehlen "Fachkunde Veranstaltungstechnik" für Auszubildende im Beruf "Fachkraft für Veranstaltungstechnik". Für Zusatzqualifikationen sowie für Meister und Meisterinnen für Veranstaltungstechnik dient das Werk zum Nachschlagen der Grundkenntnisse und als wertvolle Ergänzung. Beispiele für Zusatzqualifikationen sind: Sachkunde PSA, Pyrotechnik, Sachkunde für Veranstaltungsrigging, Grundlagen Theatertechnik, Sachkunde Traversen, Elektrofachkraft, Lichtdesign, Laserschutzbeauftragte und Grundlagen Medientechnik. Unter den Autoren sind Lehrer, Ingenieure und Unternehmer. Durch ihre jahrelange Erfahrung in der Veranstaltungstechnik und Lehrtätigkeit in wichtigen Fortbildungen der Branche ist ein praxisnahes Buch mit erprobten und relevanten Inhalten entstanden , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Hille, Roland~Thomczek, Jan~Nies, Andreas Jürgen~Fünders, Jochen~Lück, Michael~Zanini, Falco~Honisch, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Aus u. Weiterbildung; Mediengestaltung; Medientechnik, Fachschema: Veranstaltungskaufmann / Berufsbezogenes Schulbuch~Ingenieurwissenschaft - Ingenieurwissenschaftler~Technologie, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 172, Höhe: 30, Gewicht: 943, Produktform: Kartoniert, Genre: Schule und Lernen,51,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Verordnung über die Prüfung zum anerkannten Abschluß 'Geprüfter Meister für Veranstaltungstechnik/Geprüfte Meisterin für Veranstaltungstechnik' in denVerordnung Über Die Prüfung Zum Anerkannten Abschluß 'geprüfter Meister Für Veranstaltungstechnik/geprüfte Meisterin Für Veranstaltungstechnik' In Den Fachrichtungen Bühne/studio, Beleuchtung, Halle, Taschenbuch Von, Outlook, 978-3-7314-4660-6,...10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSRAM HMI 9kW DIGITAL – Entladungslampe für Großflächen- und EventbeleuchtungOSRAM HMI DIGITAL 9000 W (GX38) Die OSRAM HMI DIGITAL 9000 W ist eine Hochleistungs-Halogenmetalldampflampe für großflächige Studio-, TV- und Bühnenanwendungen. Sie gehört zu den sehr leistungsstarken Tageslicht-Entladungslampen im professionellen Bereich. Technische Daten Leistung: 9000 W Spannung: 160 V Stromstärke: 56 A Lichtstrom: 875.000 lm Farbtemperatur: 6000 K (Tageslicht) Farbwiedergabeindex: Ra 90 Lebensdauer: 400 h Gesamtlänge: 360 mm Durchmesser: 80 mm Sockel: GX38 Dimmbar: ja Anwendungsbereiche Großstudio-Produktionen Film- und TV-Sets Bühnen- und Eventbeleuchtung Hochleistungs-Entertainment- und Architekturlicht Produktvorteile Sehr hohe Lichtleistung für großflächige Ausleuchtung Tageslichtähnliche Farbtemperatur (6000 K) Hoher CRI (Ra 90) für gute Farbwiedergabe Für digitale und analoge Produktionssysteme geeignet Professionelle Transport- und Gehäuselösungen erforderlich Produkteigenschaften Halogenmetalldampflampe (HMI-Technologie) Hochdruck-Entladungslampe Stabiler Lichtbogenbetrieb bei hoher Leistung Gleichmäßige Lichtqualität über die Lebensdauer Sicherheitshinweise Nur in geschlossenen, speziell konstruierten Leuchten betreiben. Extrem hoher Innendruck, starke UV-Strahlung und große Hitzeentwicklung. Bei Bruch besteht Quecksilbergefahr. Nur durch Fachpersonal installieren und warten.1837,62 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM HMI 2500W/DXS Metalldampflampe – Hochleistungs-Entladungslampe für Film, Studio & EventbeleuchtungOSRAM HMI 2500W/DXS Die OSRAM HMI 2500W/DXS ist eine leistungsstarke Halogenmetalldampflampe für professionelle Studio- und Bühnenanwendungen. Sie liefert sehr hohe Lichtleistung bei tageslichtähnlicher Farbtemperatur und ist für den Einsatz in Film-, Fernseh- und Eventproduktionen konzipiert. Durch ihren stabilen Lichtbogen und die konstante Farbqualität eignet sie sich besonders für anspruchsvolle Beleuchtungssituationen mit hoher visueller Präzision. Technische Daten Leistung: 2500 W Spannung: 115 V Stromstärke: 25,6 A Lichtstrom: 240.000 lm Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 90 Lebensdauer: 500 h Gesamtlänge: 355 mm Durchmesser: 31,5 mm Reflektordurchmesser: 32 mm Sockel: SFa21 Energieeffizienzklasse: B Anwendungsbereiche Studio- und Fernsehproduktionen Bühnen- und Eventbeleuchtung Filmproduktionen Professionelle Lichtinstallationen Produktvorteile Sehr hohe Lichtausbeute Tageslichtähnliche Farbtemperatur (6000 K) Gute Farbwiedergabe (Ra ≥ 90) Stabile Lichtbogencharakteristik Für professionelle Anwendungen optimiert Produkteigenschaften Halogenmetalldampflampe (HMI-Technologie) Konstante Lichtfarbe über die Lebensdauer Für Studio- und Bühneneinsatz entwickelt Hochleistungslichtquelle für professionelle Systeme Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Leuchten betreiben. Hohe Temperatur, UV-Strahlung und elektrische Spannung erfordern fachgerechte Handhabung. Ausschließlich durch geschultes Fachpersonal installieren und wechseln.298,83 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM HMI 4000W/DXS Metalldampflampe – Hochleistungs-Entladungslampe für Film, Studio & EventbeleuchtungOSRAM HMI 4000 W/DXS Die OSRAM HMI 4000 W/DXS ist eine professionelle Halogenmetalldampflampe für anspruchsvolle Anwendungen in Studio-, Film- und Fernsehbeleuchtung. Sie erzeugt ein sehr intensives, tageslichtähnliches Licht mit konstanter Farbqualität und hoher Farbwiedergabe. Durch ihren stabilen Lichtbogen und die hohe Lichtleistung eignet sie sich besonders für großflächige und präzise Ausleuchtung in professionellen Produktionsumgebungen. Technische Daten Leistung: 4000 W Spannung: 200 V Strom: 24,0 A Lichtstrom: 380.000 lm Farbtemperatur: 6000 K Farbwiedergabeindex: Ra 90 Lebensdauer: 500 h Gesamtlänge: 405 mm Einbaulänge: 340 mm Durchmesser: 36 mm Sockel: SFa21 Brennstellung: p15 Anwendungsbereiche Film- und Fernsehproduktionen Studio- und Bühnenbeleuchtung Event- und Showtechnik Professionelle Tageslichtsimulation Produktvorteile Sehr hohe Lichtleistung (380.000 lm) Tageslichtähnliche Farbtemperatur (6000 K) Gute Farbwiedergabe (Ra 90) Stabiler Lichtbogen Für professionelle Anwendungen optimiert Produkteigenschaften Halogenmetalldampflampe (HMI-Technologie) Hochdruck-Entladungslampe Konstante Lichtfarbe über die Lebensdauer Für Studio- und TV-Systeme entwickelt Sehr intensive Punktlichtquelle Sicherheitshinweise Nur in geschlossenen und dafür vorgesehenen Leuchten betreiben. Hoher Innendruck, starke UV-Strahlung und hohe Wärmeentwicklung. Nur durch geschultes Fachpersonal installieren und wechseln. Enthält Quecksilber, fachgerechte Entsorgung erforderlich.324,31 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
-
Wie wird Vorsteuer gebucht?
Die Vorsteuer wird gebucht, indem man die Umsatzsteuer, die ein Unternehmen für Einkäufe und Ausgaben gezahlt hat, als Vorsteuer in der Buchhaltung erfasst. Diese Vorsteuer kann dann bei der Umsatzsteuervoranmeldung vom Finanzamt erstattet werden. Um die Vorsteuer korrekt zu buchen, müssen die entsprechenden Belege wie Rechnungen und Quittungen vorliegen. Es ist wichtig, die Vorsteuer separat von anderen Steuern zu erfassen, um eine klare Trennung der verschiedenen Steuerarten in der Buchhaltung zu gewährleisten. Die Buchung der Vorsteuer erfolgt in der Regel auf einem separaten Konto in der Buchhaltung, das als "Vorsteuer" oder "Vorsteuerkonto" bezeichnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.